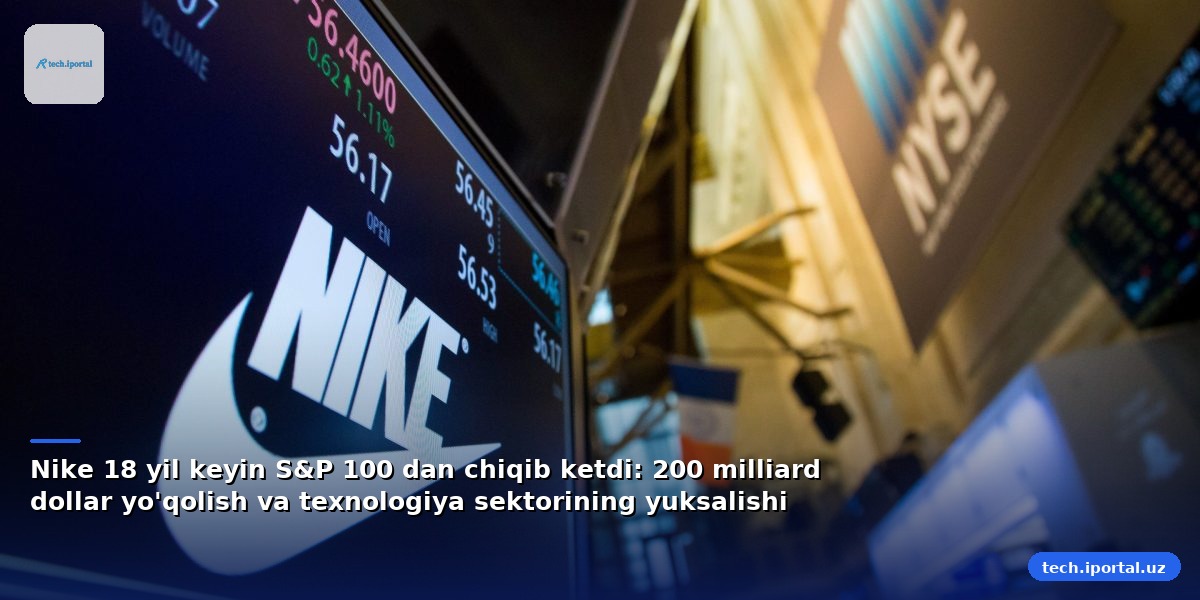
Yunon nika xotinining ismini tasodifan emas tanlagan Nike, bugun o'z nomi ma'nosiga zid ravishda "yutqazmoqda". Sport kiyim-kechak giganti 18 yil davomida ASh korporativ elitining belgisi bo'lgan S&P 100 indeksidan 21-sentabr kuni rasmiy ravishda chiqariladi. Bu faqat bir kompaniya tarixidagi nuqta emas, balki barcha vaqtlarning eng katta bozor qiymati yo'qolishlaridan biri va Wall Street qiymatlashuv mezonlari o'zgarishining aniq signali.
Raqamlar yolg'on aytmaydi: 78% lik tushish
Nike aksiyalari noyabr 2021-da $179.10 ga yetib, kompaniya bozor kapitalizatsiyasini $264 milliardga ko'tarigan edi. Bugun aksiyalar $38 atrofida savdo qilinmoqda, va kompaniya qiymati taxminan $57 milliardga tushib qoldi. Bu — 5 yilda 200 milliard dollardan ortiq yo'qolish, yani kompaniya qiymatining deyarli four-fifths qismi (80%) o'chib ketdi. 2026 yili faqat bitta yilda bozor kapitalizatsiyasi 36% ga tushdi.
S&P Dow Jones Indekslari qoidalari bozor kapitalizatsiyasi oralig'ini aks ettirishni talab qiladi. Nike bu chegaradan tushib qolgach, indeks tozalash mexanizmi ishga tushdi. Nike S&P 500 da qoladi, lekin "yuz eng kattalar" klubidan chiqib ketishi investorchilar uchun og'ir belgidir.
Kimlar o'rnini bosdi? Serverlar va bulut infrastrukturasining davri
Nike bilan birga Honeywell Aerospace, Simon Property Group va Colgate-Palmolive ham indeksdan chiqarildi. Ularning o'rniga kelgan ro'yxat o'qilganda, bozor qayerga yo'naltirilganini tushunish oson: Dell Technologies, Palo Alto Networks, Arista Networks va Sandisk.
- Dell Technologies — server va korporativ kompyuterlar bozori lideri, sun'iy intellekt (SI) infrastrukturasining asosiy ta'minotchisi.
- Palo Alto Networks — kiberxavfsizlik platformalari sultoni, bulut davrida talab o'sishi bilan.
- Arista Networks — data markazlari (data center) uchun kommutatsiya uskunalari mutaxassisi, SI clusterlarini ulashda muhim ring.
- Sandisk — xotira va saqlash yechimlari, SI modelini o'qitish va ishga tushirish uchun zarur.
Bu o'zgarish "mahsulotdan — infrastruktura ga" siletilishni tasdiqlaydi. Investorlar endi krossovka sotuvidan ko'ra, SI modelini o'qitish uchun zarur server, tarmoq va xotira texnologiyalarini quruvchi kompaniyalarga ishonch bildirmoqda.
Nike ichki buzilmasi: DTC strategiyasining muvaffaqiyatsizligi
Nike moliya 2026 yili (may 31 tugagan) natijalari $46.4 milliard daromad ko'rsatdi, bu valyuta kursi ta'sirisiz 2% pasayish. Lekin asosiysiz qoldiruvchi xabar — To'g'ri Foydalanuvchiga (DTC / Direct-to-Consumer) modelining buzilishi. Nike yillariga o'z onlayn do'konlari va ilovalari orqali aylanma savdogardan qochib, to'g'ri mijozga yetishni strategiya qilib elon qilib kelgan edi. Natija?
- DTC daromadi 6% pasayib $17.7 milliardga tushdi.
- Optom savdo (wholesale) daromadi esa 6% o'sib $27.5 milliardga yetdi.
Bu Nike bosh direktori Elliott Hill majburan "optomga qaytish" strategiyasini e'lon qilishi sababi bo'ldi. Kompaniya ortiqcha zaxiralarni kamaytirish va do'kon hamkorlari bilan munosabatlarni tiklashga majbur. Bu — brendning boshqaruv qobiliyatidan ko'ra, bozor talabi va logistika realiyalari ustun kelganini anglatadi.
Xitoy qiyinligi va yangi raqobatchilar
Nike uchun ikkinchi katta bosh og'rigi — Xitoy bozori. Kompaniya 8 chorak ketma-ket shu hududda savdo pasayishini kuzatmoqda. 2026 yil 4-choragida Xitoy savdosi 17% tushdi. Hill bu yerda onlayn tarqatishni o'z qo'liga olishga harakat qilmoqda (katta savdo hamkorlaridan huquqni qaytarib olgan holda), lekin bu juda kech va qiyin jarayon.
Shu vaqlda mahalliy brendlar Anta va Li Ning tez o'sib bormoqda, xorijiy raqobatchilar esa — Hoka (Deckers Brands) va On Running — professional sport va yugurish nişasini egallab bormoqda. Nike uchun "har birga yetish" strategiyasi endi har tomonlama urushga aylangan, unda resurslar cho'ntalangan.
Investorlar sabrini yo'qotdi
Reuters ma'lumotlariga ko'ra, 2026 yil iyunida Nike aksiyalari yildan boshlab 35% arzonladi. Investorlar Hillning "Sport Offense" (Sport hujumi) deb atalgan qayta tiklash rejasi haqiqiy natija berishi haqida shakkoldilar. Hill o'z hisobotida "tuzilma islohotlar" va "sport mahsulotlari bo'yicha progress" haqida gapirdi, lekin "daromad bosh qismi bosqichma-bosqich pasayishi" ogohlantirishini ham unutmadi.
Bu holat klassik "qiymat tuzog'i" (value trap) tasviri: aksiyalar arzon ko'rinadi (P/E ko'rsatkichi past), lekin biznes modeli fundamental o'zgarishlarga duch kelganida, arzonlik daroz pasayishga aylanadi. Nike hozir shu nuqtada: brend kuchli, lekin o'sish dvigateli o'chirilgan.
Nima kutiladi? Qayta tiklash yo'llari va xavflar
Kelgusi yarim yilda Nike uchun uchta kriteria muhim bo'ladi:
- Zaxiralar tozaligi: Optom kanallariga yangi kolleksiyalarni toza tarqatish imkoniyati.
- Xitoyda stabilizatsiya: Onlayn nazoratni mustahkamlash va mahalliy brendlarga javob topish.
- Yangi mahsulot tsikli: "Performance" (professional sport) yo'nalishida innovatsion modellar chiqarib, brendning asl DNRsiga qaytish.
Agar Hill bu uchta yo'nalishda natija ko'rsatmasa, Nike S&P 500 dan ham chiqib ketish riskiga duch kelishi mumkin — bu esa tarixidagi eng katta korporativ pastga tushishlardan biri bo'lib qoladi. Hozircha bozor texnologiya infrastrukturasiga pul tiklashni tanlagan, sport kiyim-kechak esa ikkinchi planga tushirilgan.
Xulosa qilib: Nike chiqishi faqat bir aksiyaning tushishi emas. Bu — kapitalning oddiy iste'mol mahsulotlaridan (soft goods) murakkab texnologiya infrastrukturasiga (hard goods) ko'chishi protsessining vizual tasviri. Nike uchun bu — ekzistensial sinov; S&P 100 uchun — zamonaviy iqtisodiyotning yangi haqiqatiga moslashuvi.
Asl manba: fortune.com