Hardware
Wear OS 7.1 va yangi tizim holat panelining kelishi
Google Wear OS uchun yangi tizim holat panelini taqdim etdi. Bu panel soat va tizim holatini ko'rsatadi. Wear OS 7.1 versiyasi yaqin orada chiqadi.
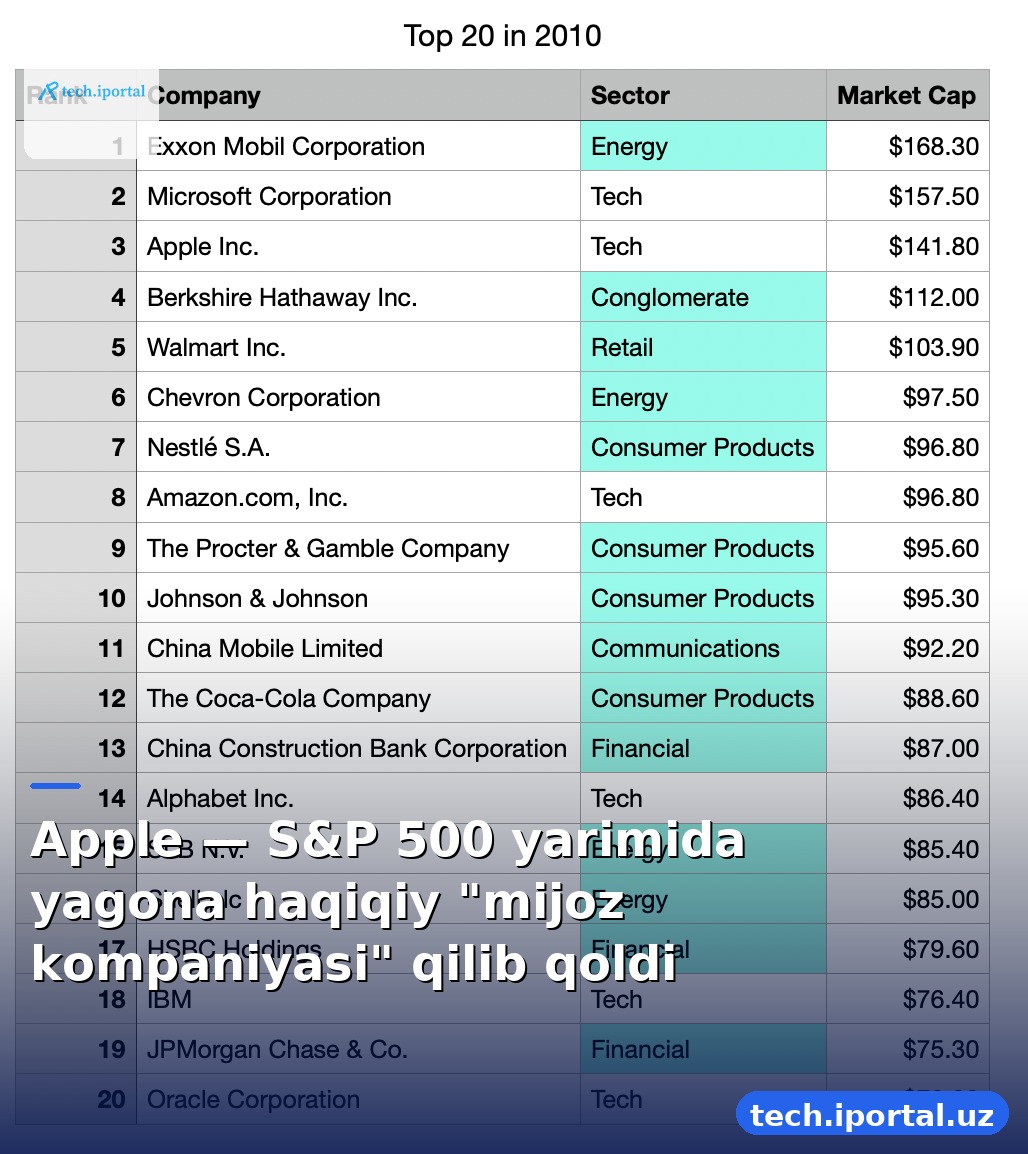
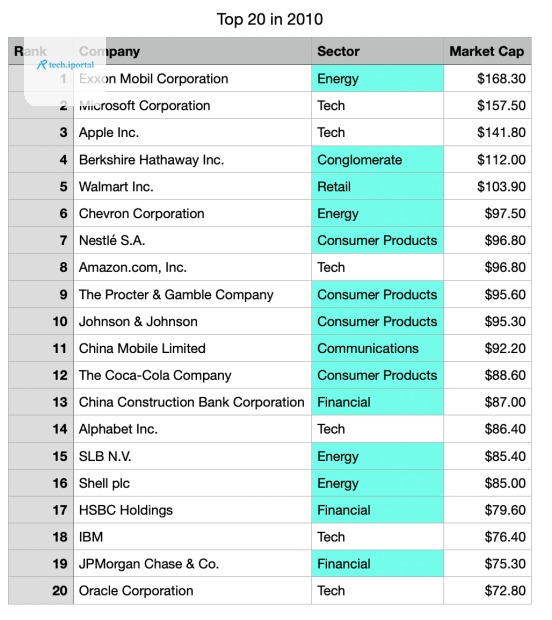
Texnologiya tarixi ko'pincha "yangi narsa paydo bo'lishi" haqida emas, balki "eski narsa yo'qolishi" haqida hamdir. Asymco tadqiqotchisi Horace Dediu yangi tahlilida aynan shu nuqtani ko'taradi: dunyodagi eng qadrdon kompaniyalar orasida mijozlarga to'g'ri mahsulot sotuvchi yagona aktyor — Apple — qoldi. Bu faqat statistik anomaly emas, aks holda moliyaviy bozorning tuzilishi, innovatsiya yo'nalishi va hatto kelajagi qanday shakl olishi haqidagi fundamental signal.
2010-yilda bozor kapitalizatsiyasi bo'yicha dunyodagi eng katta 20 kompaniya ro'yxatiga qaraganda, ularning 8 tasi — Apple, Nestlé, Procter & Gamble, Johnson & Johnson, Coca-Cola, China Mobile, Walmart va Amazon — oddiy odamlar (mijozlar) uchun mahsulot yoki xizmat yaratgan edi. Hatto nafta (Exxon) va bank (JPMorgan Chase) gigantlari ham rozniqa bo'limlariga ega edi. Faqat IBM, Oracle va Schlumberger (SLB) to'liq B2B (biznes-biznes) modelida ishlayotgan edi.
2026-yil holati radikal farq qiladi. Eng katta 20 ichida 14 tasi texnologiya kompaniyalari, ularning yig'indi bozor qiyimati 83% ni tashkil etmoqda (2010-yilda bu ko'rsatkich taxminan 33% edi). Lekin asl tabas — mijozlarga mo'ljallangan daromad hajmi. Dediu hisoblagicha, top-20 kompaniyalarining jami daromadida mijoz sotuvlari faqat 850 milliard dollar — ya'ni umumiy hajmning 15%iga teng. Qolgan 85% — bu hokumatlar va korporatsiyalar sotuvlaridan kelib chiqadi.
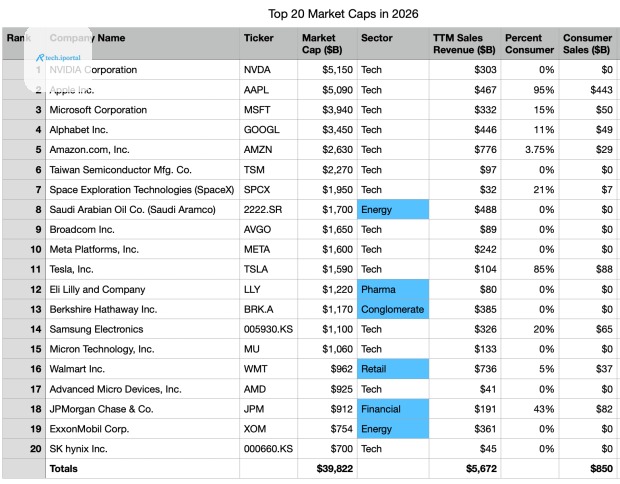
Nvidia, TSMC, Saudi Aramco, Broadcom, Meta (reklama daromadi), Eli Lilly, Berkshire Hathaway, Micron, AMD, SK hynix kabi gigantlar 0% mijoz ta'siri ga ega. Ular chip, bulut xizmatlari, ilovalar, farmakologiya va moliyaviy instrumentlar sotadi — lekin nihoyatdagi foydalanganuvchi oddiy odam emas.
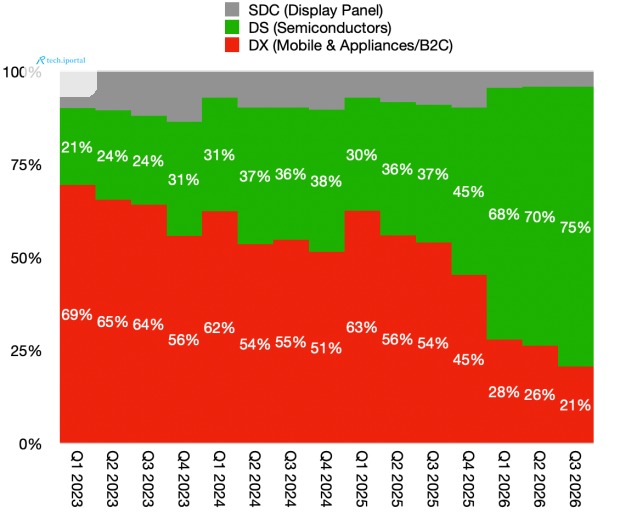
Tahlil eng qiziq qismi — aralash modeldagi kompaniyalar (B2B va B2C) ni kuzatib borish. Samsung misolida DX bo'limi (mijoz elektronikasi) ulushi 2023-yildan 2026-yilgacha 69% dan 21% ga tushib ketgan. Bu faqat daromad taqsimotining o'zgarishi emas, marja va strategik e'tiboring o'zgarishidir: yong'in qog'oz, televizor va telefon marjalari past, haliqo'ziq chiplar va komponentlar marjalari yuqori.
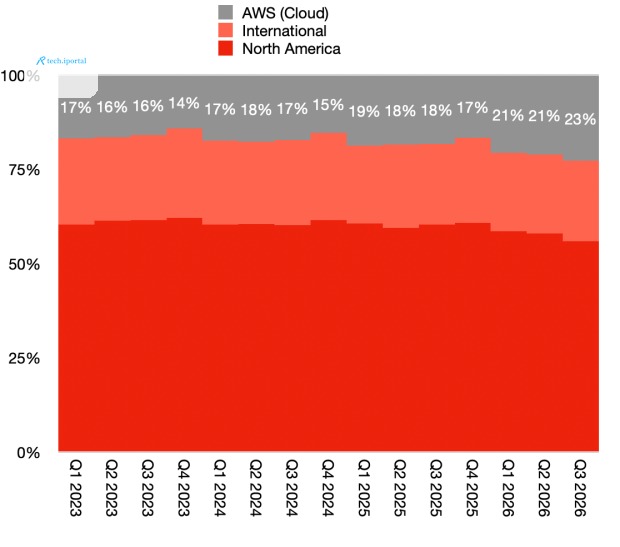
Amazon holida AWS (Amazon Web Services) yig'indi daromaddagi ulushi 3 yilda 16% dan 23% ga ko'tarilgan. Lekin muhim nuqta: AWS operatsion marjasi ~35%, hokazo Shimoliy Amerika rozniqasi ~4.5-6.9%, Xalqaro rozniqa esa ~2.9%. Ya'ni Amazon hozir — bu bulut provayderi, rozniqa esa trafik va ma'lumot to'plash mexanizmi.
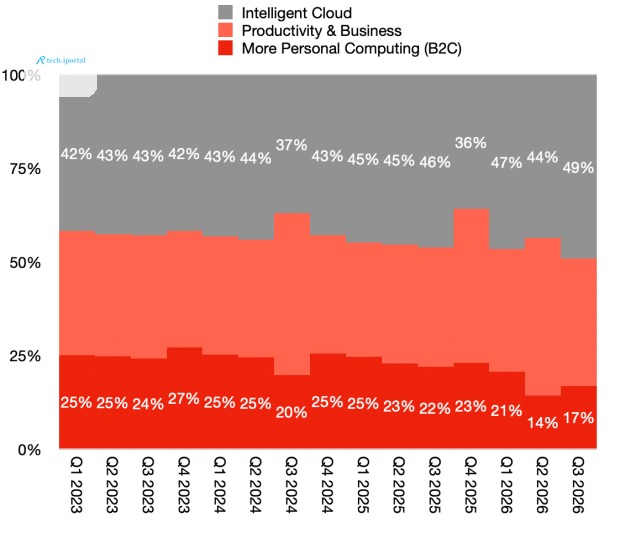
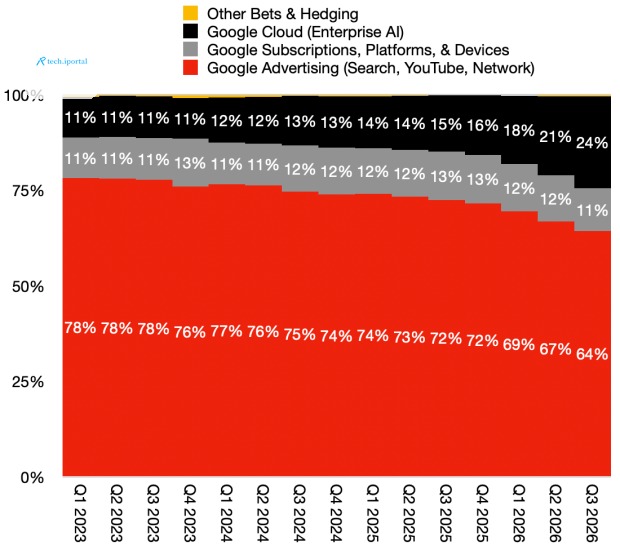
Microsoftda "More Personal Computing" (Windows, Xbox, Surface) qismi 25% dan 15% ga qisqarib. Google da "Subscriptions, Platforms and Devices" 13% dan 11% ga tushgan, Google Cloud esa daromaddagi ulushini 2 marta ko'paytirgan. Dediu haqiqatdan ozgacha ayta olgan: "Google aksiyalarining bugundagi qadri faqat Cloud taklif qilayotgan narsada yashirin". Qidiruv o'sishi to'xtagan, reklama shartlari vayronayotgan — bu mijoz tajribasini pasaytiradi.
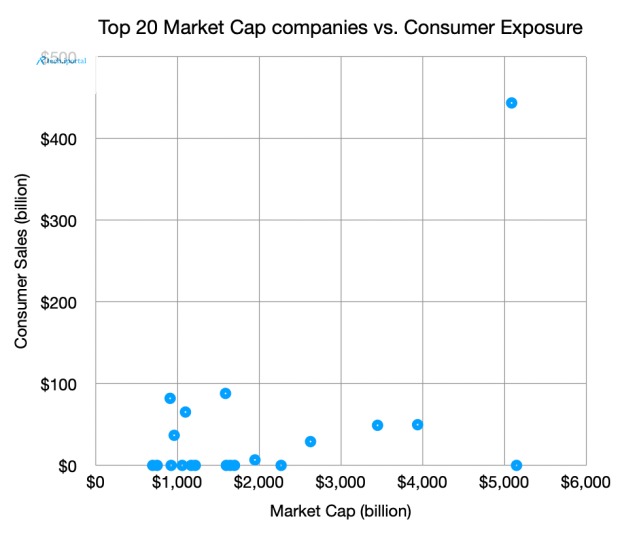
Grafikda Apple — yagona nuqta, mijoz daromadi va bozor kapitalizatsiyasi o'rtasidagi korrelyatsiya chizig'idan uzoqqa ketgan. Top-20 ning yarimida (yani S&P 500 ning eng katta 10 kompaniyasida) yig'ilgan barcha mijoz daromadining 50% i Apple ga tegishli. Boshqalar yig'indisi Apple dan kam mijoz pulini o'z ichiga oladi.
Bu holat investor uchun oddiy tanlov yaratadi: agar siz mijoz harajatlari va ularning tanlovlari orqali o'sishni kutayotgan bo'lsangiz — Apple ni sotib oling. Agar mijozlar manba emas, balki korporatsiyalar manba deb o'ylasangiz — Apple ni portfelde qo'ymang. O'rtacha yo'q.
Tarixiy ko'rinishda mijoz bozori — bu eng talabchan, eng tez o'zgaruvchi va eng ko'p xato qiluvchi segment. Shuning uchun kompaniyalar undan qochib, mustahkam, uzog' muddatli shartnomalar, prognozlanar daromad va yuqori marjaga ega B2B ga burilib bormoqda. Lekin bu o'ziga xavf beradi:
Dediu tahlili juda kuchli, lekin ba'zi nuqtalarda ehtiyotkorlik kerak:
Agar tendentsiya saqlanib borsa, uchta senariy dan biri amalga oshadi:
Asymco maqolasi — bu faqat raqamlar jadvali emas, bu sanoatning ruhiy holati portreti. Eng katta kapitalizatsiyaga ega kompaniyalar oddiy odamning muammolarini hal qilishdan emas, balki korporatsiyaning samaradorligini oshirishdan daromad olishga intilib. Bu samaradorlik uchun, lekin innovatsiya uchun emas.
Apple bugun — bu "oxirgi mohikani" o'ynaydi. Uning strategiyasi: qurilma sotib, ekotizmani qoplab, mijozni ushlab turish. Bu model hali ishlayapti, lekin u qanchalik barqaror? Agar Apple keyingi katta kategoriya (AI asistent, AR, sog'liqni kuzatish) da yutqazsa, bozorda mijoz qiymatini yaratuvchi hech kim qolmaydi. Bu — investorlar uchun emas, barcha texnologiya ekotizmi uchun eng katta xavf.
Asl manba: asymco.com
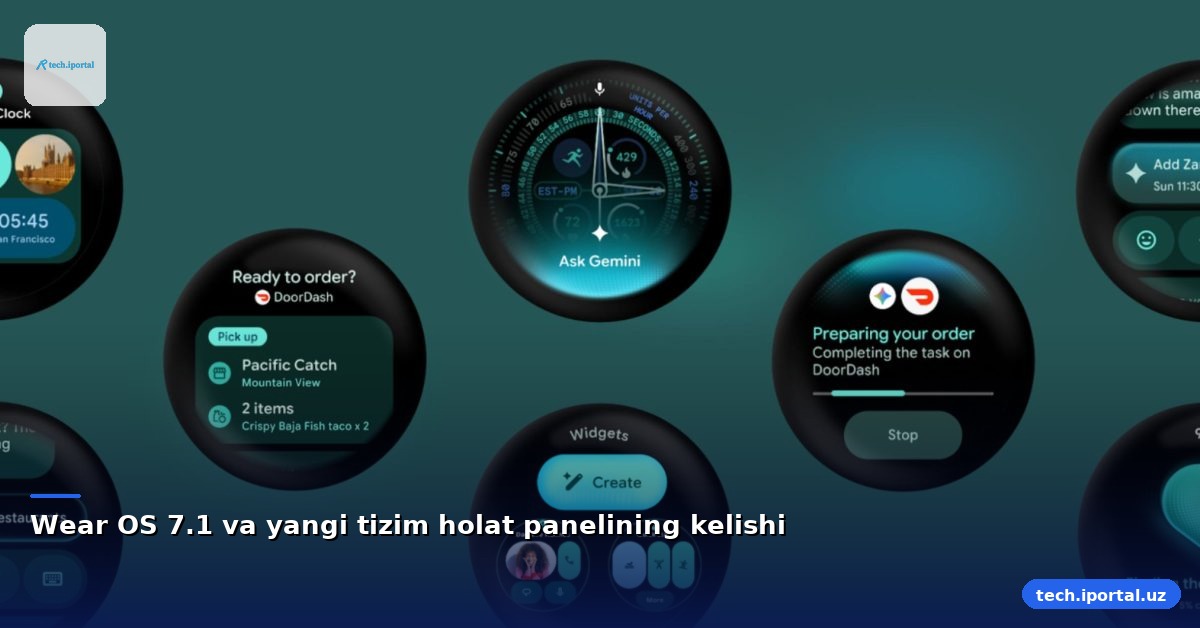
Google Wear OS uchun yangi tizim holat panelini taqdim etdi. Bu panel soat va tizim holatini ko'rsatadi. Wear OS 7.1 versiyasi yaqin orada chiqadi.
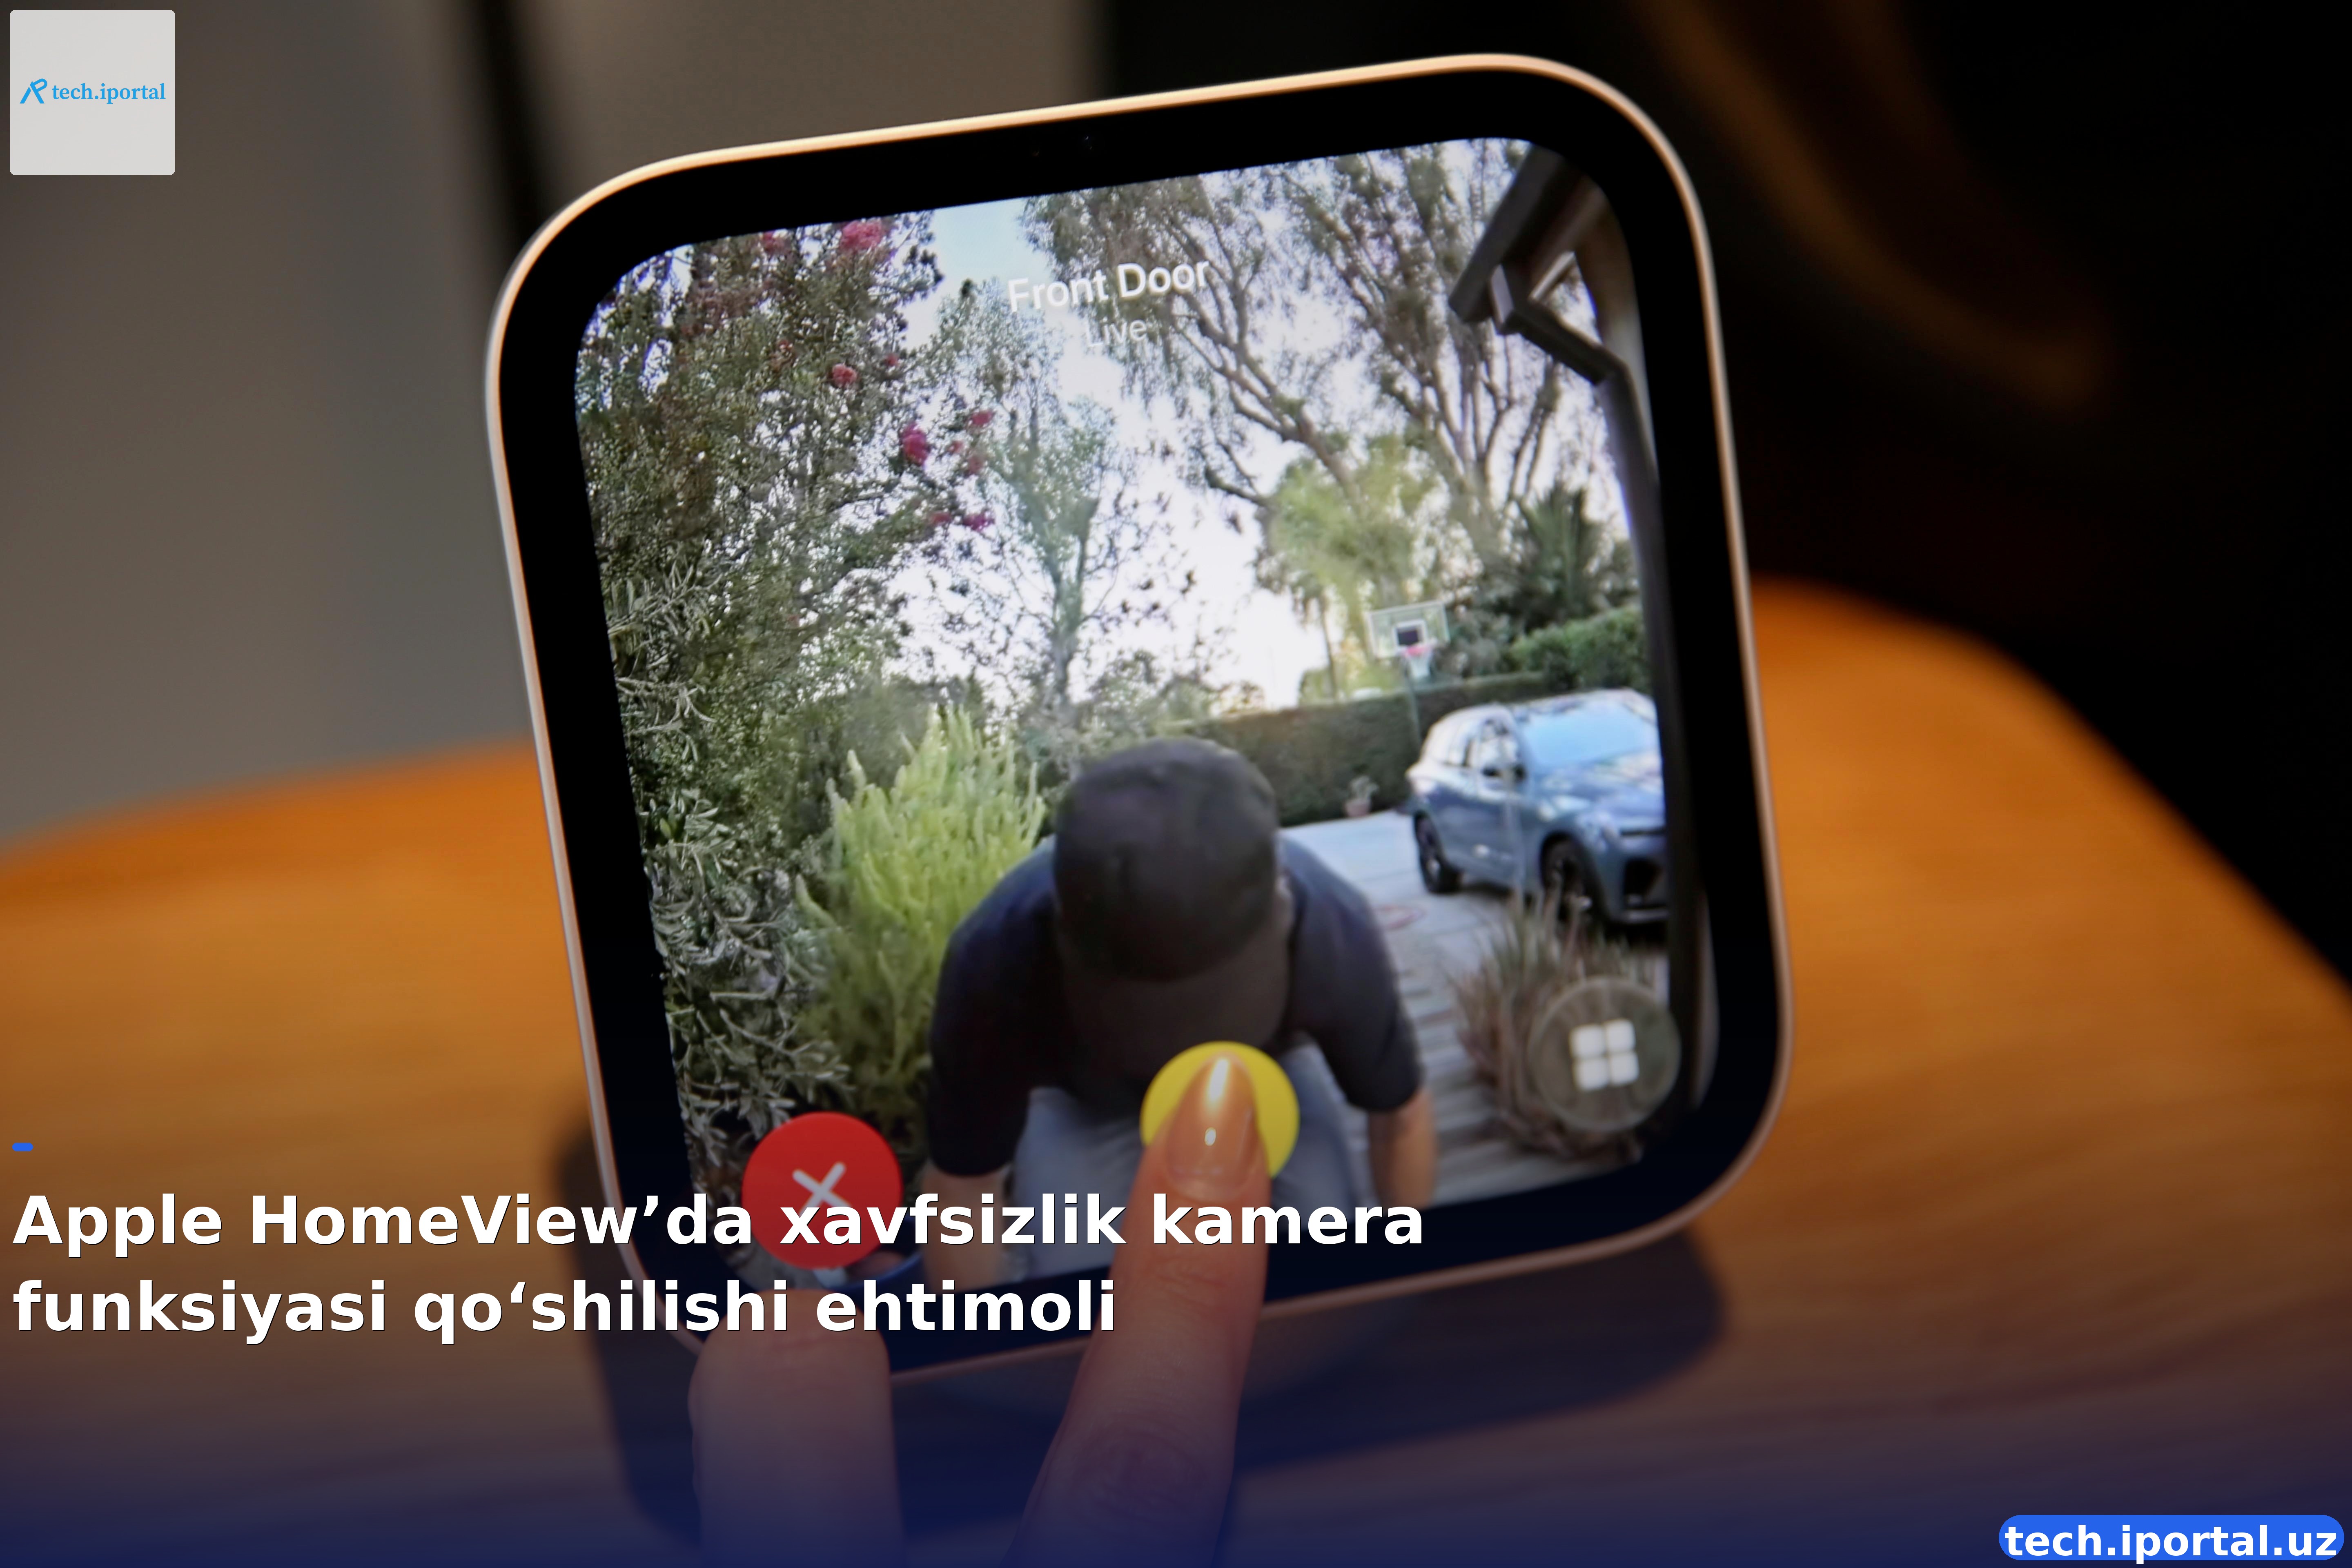
Apple HomeView smart hubida harakat aniqlash, jonli oqim va HomeKit Secure Video funksiyalari bilan xavfsizlik kamera qo‘shilishi haqida yangi kod izlari ochildi.
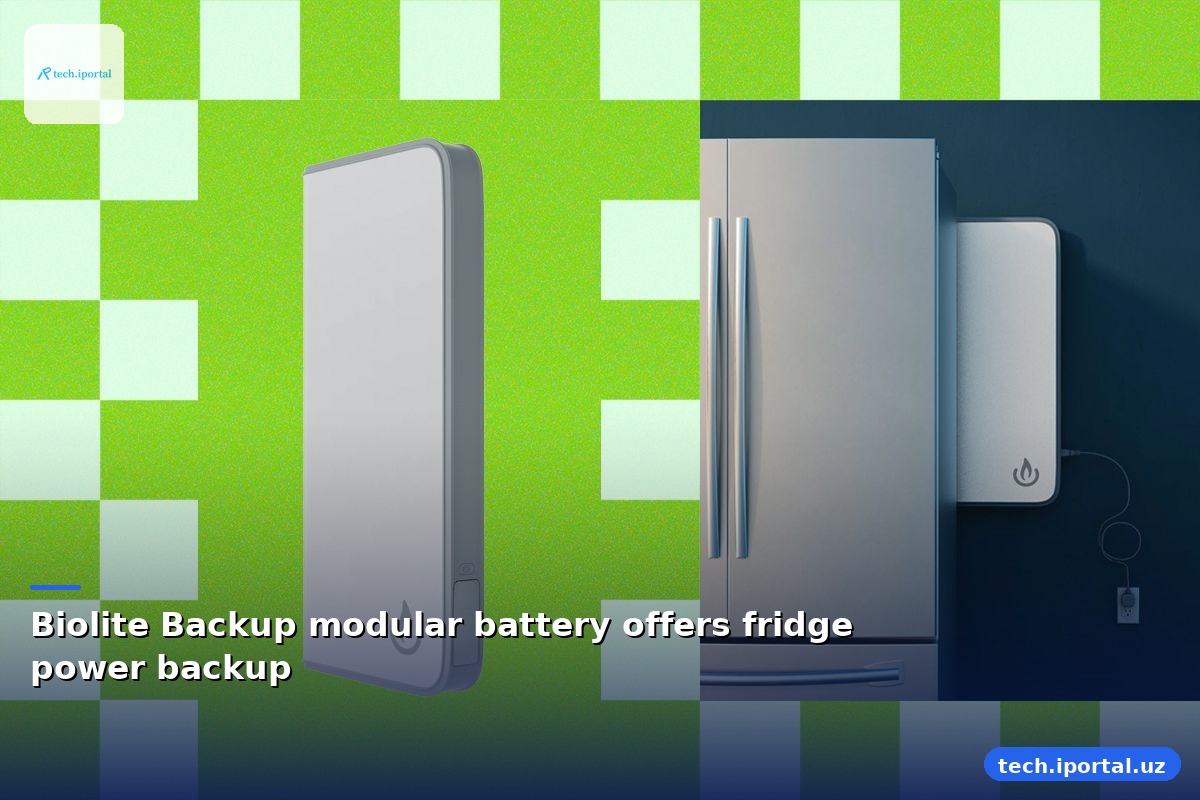
Biolite Backup modular battery tizimi muzlatgichni elektr uzilishida 60 soatgacha ishlashga imkon beradi, o'zini o'zi o'rnatish va arzon narx bilan ajralib turadi.
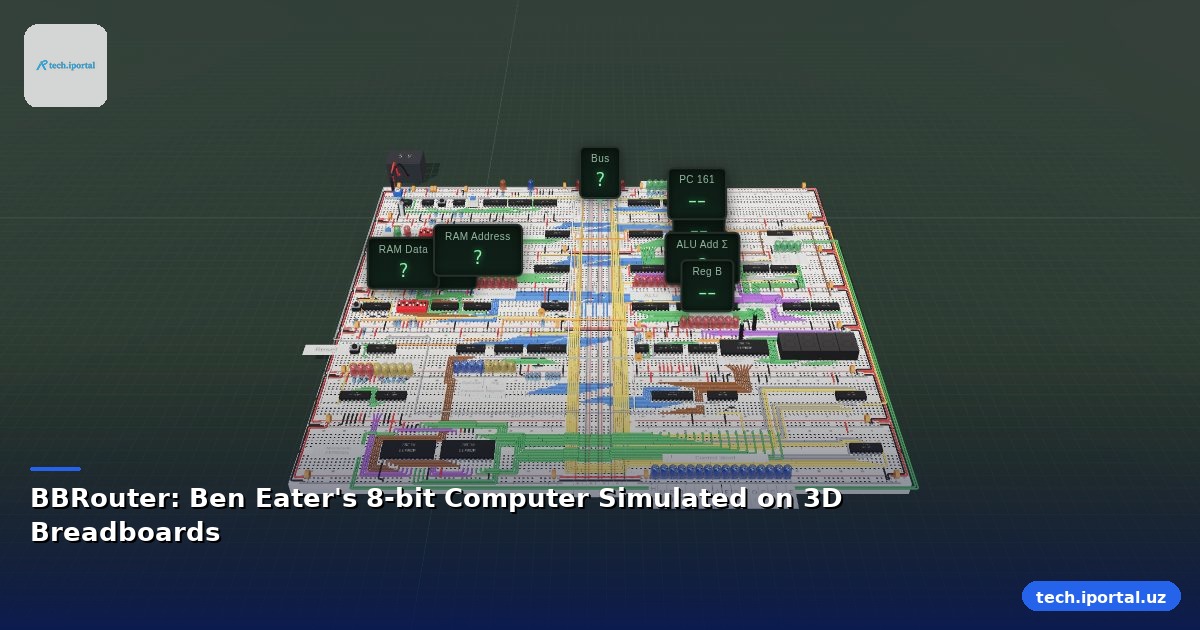
BBRouter — bu Ben Eater tomonidan yaratilgan 8-bitli kompyuter simulyatsiyasini 3D breadboardlarda amalga oshiruvchi yangi platforma.